
114バンキングアプリ
百十四銀行 · ファイナンス
- 評価
- 4.4
- ダウンロード
- 50.00K
- コンテンツレーティング
- 3 歳以上
114バンキングアプリ - 説明
- アプリ名
- 114バンキングアプリ
- パッケージ名
- jp.co.hyakujushibank.bankingapp
- デベロッパー
- 百十四銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2023/02/05
- バージョン
- 1.7.1
114バンキングアプリ - スクリーンショット
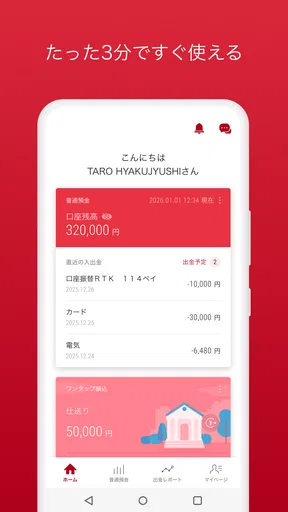
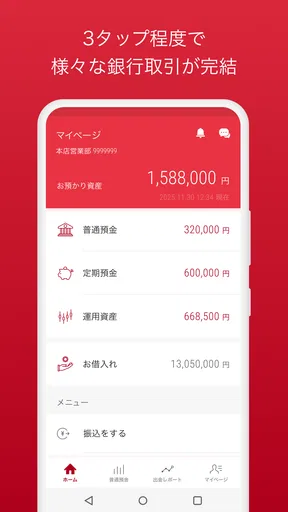
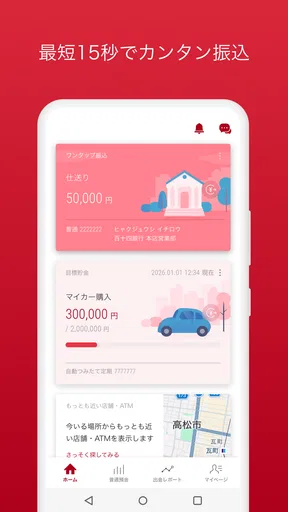
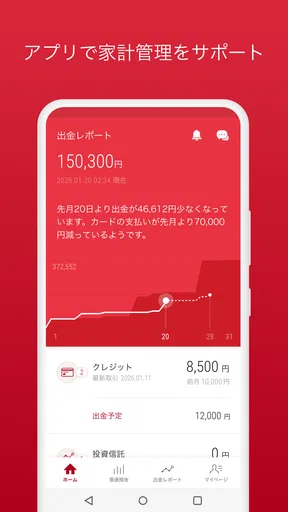
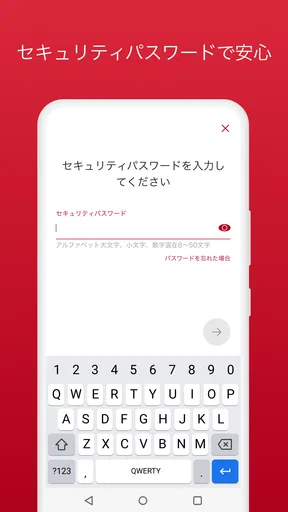
分析者 TrendiApps
百十四銀行を普段から使っているなら、スマートフォンで銀行取引をまとめたいときに候補になるのが114バンキングアプリです。私は実際に、残高を確認したい場面や、外出先で口座の動きを確かめたい場面を想定して使い方を整理してみました。紙の通帳やATMだけに頼るより、日常の確認作業を短くしやすい一方、百十四銀行の口座を持っている人向けという前提はかなりはっきりしています。
このアプリは百十四銀行が開発するファイナンス分野のアプリで、料金は無料です。口座とスマートフォンがあれば利用できる設計なので、銀行専用アプリを初めて使う人にも入りやすいタイプだと感じました。ただし、複数の銀行を一つの画面で管理したい人や、家計簿機能まで一体化したい人には、別のサービスのほうが合う場合があります。
毎日の基本操作を短くするための使い方
最初に意識したいのは、銀行アプリを「必要なときだけ開く道具」として使うことです。毎回細かな機能を探すより、残高確認、入出金の確認、必要な取引という順番を自分の中で決めておくと、画面を何度も行き来せずに済みます。私は給料日前後や大きな支払いの前に残高を見る習慣を作ると、ATMへ行く回数を減らしやすいと感じました。
たとえば、仕事帰りに家賃やカード利用分が引き落とされているか確認したい場合、アプリを開いて口座の状態を見るだけなら、通帳を持ち歩く必要がありません。引き落とし後の残高を確認しておけば、次の支払いに向けて資金を移すべきか判断しやすくなります。ここで大切なのは、残高だけで安心せず、最近の入出金も合わせて見ることです。
買い物の直後に口座を確認する使い方も便利です。現金を使った場合は口座に変化がありませんが、口座振替や振込を使った場合は、あとから履歴を確認することで「支払いが済んだつもり」を防げます。私は高額な買い物や、普段と違う相手への振込をしたときほど、その日のうちに記録を見直す使い方を勧めます。
スマートフォンを家族と共有している場合は、誰でも気軽に開ける状態にしないことも重要です。銀行アプリは、一般的なポイントアプリやニュースアプリとは扱う情報の重さが違います。端末の画面ロックを設定し、アプリを使い終わったらそのまま放置しない習慣を作るだけでも、日常の安心感は変わります。
初回利用では、百十四銀行の口座とスマートフォンを準備して、画面の案内に沿って登録を進めます。ここで焦って先へ進むより、入力する口座情報や本人確認に関わる内容を手元で確認してから始めたほうがスムーズです。銀行関連の登録は、普段のアプリ登録より慎重に進める価値があります。
おすすめの記事






利用開始後に迷いやすいのは、アプリを入れればすべての銀行サービスが自動的に使えると思ってしまうことです。実際には、口座の種類や手続きの内容によって、画面の案内や必要な確認が異なることがあります。私は、最初に残高や入出金の確認など基本操作を覚え、その後に必要な取引へ進む使い方が安全だと思います。
最初に確認しておきたい設定
経験者ほど、登録直後に設定画面を一度確認します。通知やログインに関する項目が表示されるなら、自分が無理なく確認できる状態に合わせておくのがポイントです。通知を増やしすぎると重要な知らせが埋もれますし、反対に何も確認しない設定では口座の変化に気づきにくくなります。
私は、銀行アプリの通知は「多ければよい」とは考えていません。普段の利用頻度が低い人は、口座を確認する日を決めて手動で見るほうが負担が少ないこともあります。一方、振込や引き落としを頻繁に確認する人は、通知が表示される設定を活用したほうが見落としを減らせます。自分の口座の使い方に合わせて調整するのが現実的です。
生体認証や端末の認証機能が利用できる環境なら、ログインのたびに長い情報を入力するより、端末側の安全機能を活用したほうが操作は軽くなります。ただし、端末を家族に貸すことがある人は、誰の認証情報が登録されているかを確認してください。便利さだけを優先すると、本人以外が端末を操作できる状況を作ってしまう可能性があります。
スマートフォンを買い替える予定がある人は、古い端末を初期化する前に、アプリの引き継ぎや再登録に関する案内を確認しておくべきです。銀行アプリは、一般的なゲームやSNSのように、ログイン情報だけで簡単に戻れるとは限りません。新しい端末で使える状態を確認してから古い端末を整理する、という順番が安全です。
また、OSの更新を後回しにしないことも大切です。このアプリの最低対応OSは十なので、対応環境を保てているか、機種変更や大きな更新の前に確認しておくと安心です。古い端末を長く使っている場合は、アプリだけでなく端末全体の更新状況も見ておくと、ログイン時の予期せぬ問題を避けやすくなります。
確認作業を早くする小さなパターン
私が便利だと思うのは、アプリを開く目的を一つに絞る方法です。「残高を見る」「入出金を確認する」「支払い前の資金を確認する」を同時にやろうとすると、必要以上に画面を見続けてしまいます。まず残高を確認し、問題がなければ閉じる。動きが気になったときだけ履歴を詳しく見る。この二段階に分けると、毎日の操作が軽くなります。
給料日や年金の入金日など、口座の動きが大きい日に確認する場合は、前回の残高を覚えておくより、入出金の内容を見て差分を確認するほうが確実です。金額だけでなく、日付と内容を一緒に見る癖をつけると、似た金額の支払いを取り違えにくくなります。これは特別な機能ではありませんが、銀行アプリを正しく使ううえで効果の大きい習慣です。
振込を行うときは、相手先、金額、口座を入力した直後に、送信前の確認画面を急いで通過しないことを勧めます。スマートフォンでは画面が小さいため、数字の見間違いが起きやすいからです。私は、金額を一度声に出さずとも、入力欄と確認画面を指で追いながら照合するようにしています。数秒の確認で、あとから訂正に困る可能性を減らせます。
外出先で使う場合は、無料Wi-Fiに自動接続した状態で重要な取引を急いで行わないほうが無難です。必要な確認だけにとどめ、振込など慎重さが必要な操作は、自分が管理できる通信環境で行うという切り分けが向いています。これはアプリの機能というより、金融サービスをスマートフォンで使うときの実用的な運用ルールです。
家計を管理する目的で使うなら、アプリの確認と家計簿を別の作業として扱うと混乱しにくくなります。銀行口座の事実確認は114バンキングアプリで行い、食費や光熱費などの分類は自分の家計簿で行う方法です。一つのアプリですべて完結させようとせず、銀行の情報を見る場所と、支出を考える場所を分けるほうが、記録の意味を保ちやすいと感じました。
便利さの裏側にある限界
このアプリの大きな前提は、百十四銀行の口座を使っていることです。そのため、都市銀行、ネット銀行、他の地方銀行の残高まで一画面でまとめたい人には、銀行横断型の家計管理サービスのほうが向いています。複数口座の資産を一括で見たい人にとっては、専用銀行アプリを追加するほど管理画面が増えてしまうからです。
反対に、百十四銀行を主な銀行として使い、必要な情報を一つの口座について確実に確認したい人には、横断型サービスより専用アプリのほうが扱いやすい場合があります。銀行専用の画面は、家計簿の分類や投資情報を同時に見せることより、口座に関する確認を優先しやすいからです。私は、機能の多さより、目的に対して迷わないことを重視する人に向いていると見ています。
紙の通帳を完全に置き換えたい人は、アプリで確認できる内容と、自分が保存したい記録を分けて考える必要があります。月ごとの支出を長期的に比較したいなら、必要な情報を自分の家計簿へ転記する習慣が必要です。アプリを開けば過去の家計分析まで自動で完成する、と期待している人には物足りなさが残るでしょう。
また、スマートフォンの電池切れ、通信状態、端末の故障といった問題が起きると、必要なときに確認できないことがあります。外出先で残高を確認する予定があるなら、出発前に端末の充電を確かめておくのが現実的です。現金や通帳を完全に手放すかどうかは、生活環境と利用頻度を見て決めたほうがよいと思います。
アプリの操作で困った場合は、画面上の案内を読み飛ばさず、百十四銀行の公式なサポート窓口や案内を確認してください。検索結果に出てくる非公式な説明だけで、ログイン情報や認証に関する操作を判断するのは避けるべきです。特に、端末変更や認証エラーは、自己流で何度も試すより、正規の手順に戻ったほうが早く解決しやすいです。
評価と対応環境から見た選びやすさ
利用者からの評価は平均四・四で、評価数は千八百件ほどあります。五万回を超えるインストールがあることから、百十四銀行を使う人のスマートフォン利用先として一定の存在感があります。数字だけで使いやすさを決めることはできませんが、少なくとも誰にも使われていない試験的なアプリという印象ではありません。
対象年齢は三歳以上で、料金は無料です。ただし、年齢表示が低いからといって、子どもが単独で銀行取引をするためのアプリという意味ではありません。実際に使う人は、口座の名義や端末の管理、認証情報の扱いを含めて、大人が責任を持って設定する必要があります。
公開日は二千二十三年二月五日で、現在のバージョンは一・七・一です。対応OSは十以上なので、比較的新しい端末だけでなく、一定期間使っている端末でも条件を満たしやすいでしょう。それでも、端末のメーカー独自設定や通信環境によって操作感は変わるため、重要な手続きの直前に初めて使うのではなく、先にログインや残高確認を試しておくことを勧めます。
評価が高めでも、すべての人に同じ満足度になるわけではありません。毎日細かく家計を分析したい人は、専用の家計簿アプリを併用したほうがよいです。複数の銀行を使い分けている人は、銀行横断型の管理サービスを中心にして、百十四銀行の取引だけをこのアプリで確認する方法が現実的です。
私が勧める運用と最終判断
私なら、まず自宅など落ち着いた場所で登録を済ませ、ログイン後に残高と入出金の確認を行います。次に、端末の画面ロック、認証方法、通知の出し方を確認し、スマートフォンを買い替える予定があるなら引き継ぎ手順も先に見ます。その後は、給料日、支払い日の前後、まとまった振込をした日という三つのタイミングを中心に使います。
この運用のよいところは、アプリを何度も開くことではなく、確認する場面を決められることです。普段は残高だけ、変化があった日は入出金まで見る。振込をした日は確認画面を保存したり、家計簿へ記録したりする。こうした繰り返しを作ると、便利さが単なる「通帳をスマートフォンに置き換えたもの」から、資金管理の習慣へ変わります。
一方で、百十四銀行を使っていない人、口座をまとめて管理したい人、投資や家計分析まで一つの画面で完結させたい人には、最初から別の選択肢を探したほうが効率的です。無料だからとりあえず入れるのではなく、自分の中心口座が百十四銀行かどうかを最初に考えるべきです。そこが合っていれば、専用アプリならではの分かりやすさを活かせます。
結論として、114バンキングアプリは、百十四銀行の口座を日常的に使い、残高や取引をスマートフォンで手早く確認したい人に勧めやすいアプリです。私は、通知を増やしすぎず、確認する日と目的を決め、重要な取引だけ丁寧に見直す使い方が最も合っていると思います。多機能な家計管理ツールではありませんが、銀行取引を身近な端末で管理するという目的には、十分に実用的な選択肢です。
114バンキングアプリに関するよくある質問
114バンキングアプリとは、どのようなサービスですか?
114バンキングアプリは、百十四銀行の普通預金残高や入出金明細の確認、振込・振替などをスマートフォンから行える公式アプリです。窓口やATMへ行く時間を減らせるのが大きな魅力ですが、利用できる機能や対象口座、対応する取引内容は契約状況によって異なる場合があります。ダウンロード前に公式案内で確認しましょう。
利用を始めるために必要なものは何ですか?
利用開始には、対応するスマートフォン、百十四銀行の対象口座、キャッシュカード情報や本人確認に必要な登録情報などが求められることがあります。初回登録時には、SMS認証、暗証番号、ログイン情報の設定を行う場合もあります。口座の種類やサービスの申込状況によって手順が変わるため、登録前に必要書類と条件を確認してください。
114バンキングアプリで振込や送金はできますか?
アプリでは、登録状況や利用中のインターネットバンキングサービスに応じて、振込・振替などの手続きを利用できる場合があります。ただし、振込先の登録、ワンタイムパスワード、本人認証、利用限度額の設定が必要になることがあります。手数料や受付時間、当日扱いの条件も取引ごとに異なるため、実行前に画面の案内を確認しましょう。
セキュリティ面で安全に利用できますか?
114バンキングアプリでは、ログイン認証や端末認証、通知機能などを利用して不正利用を防ぐ仕組みが用意されていると考えられます。ただし、公式ストア以外からアプリを入れない、OSを最新に保つ、暗証番号を他人に教えないといった基本対策も欠かせません。不審なSMSやメールのリンクからログインせず、公式サイトやアプリから直接確認してください。
機種変更やスマートフォン紛失時はどうすればよいですか?
機種変更の際は、新しい端末でアプリを再インストールし、本人確認や再登録が必要になることがあります。古い端末を処分する前に、アプリ内の利用解除やデータ移行に関する案内を確認しておくと安心です。スマートフォンを紛失した場合は、第三者による利用を防ぐため、できるだけ早く百十四銀行の公式窓口へ連絡し、利用停止などの手続きを行ってください。
114バンキングアプリ メリットとデメリット
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きをアプリ内で完結できる
- 生体認証対応でログインがスムーズ
- ATMや店舗の検索に役立つ
- 紙の通帳を持ち歩かずに済む
デメリット
- 利用には口座開設や本人確認が必要になる場合がある
- 端末変更時に再登録や認証手続きが必要
- メンテナンス中は一部サービスを利用できない
- 通信環境が悪い場所では操作しにくい
- スマホ紛失時に不正利用対策を確認しておく必要がある
実際のユーザーによる評価
4.4
1.79K件の評価
- 562%
- 423%
- 311%
- 21%
- 13%


